EU áp thuế chống bán phá giá tạm thời đối với sản phẩm ống đồng nhập khẩu từ Việt Nam, Trung Quốc, Mexico và Uzbekistan
Thứ ba, 17-11-2026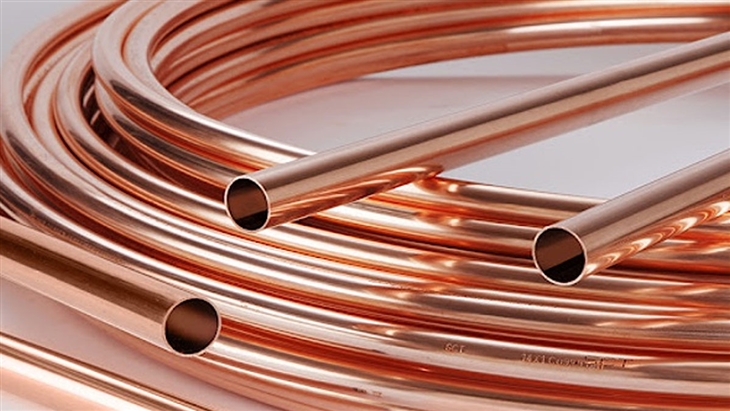
AsemconnectVietnam - Ngày 10 tháng 11 năm 2026, Ủy ban châu Âu (EC) ban hành Quy định thực thi (EU) 2026/2497 về việc áp dụng thuế chống bán phá giá tạm thời đối với sản phẩm ống đồng nhập khẩu có xuất xứ từ Việt Nam, Trung Quốc, Mexico và Uzbekistan. Quy định được công bố trên Công báo EU ngày 11/11/2026 và có hiệu lực từ ngày 12/11/2026. Đây là kết quả điều tra sơ bộ trong vụ việc chống bán phá giá được EC khởi xướng từ tháng 03 năm 2026.
Sản phẩm thuộc phạm vi áp dụng thuế CBPG là ống và ống dẫn bằng đồng tinh luyện, được cuộn thành các cuộn phẳng (level wound coils), có bề mặt nhẵn hoặc có rãnh bên trong, chưa qua gia công thêm, hiện thuộc mã CN ex 7411 10 90 (mã TARIC 7411 10 90 10). Các sản phẩm này chủ yếu được sử dụng trong hệ thống sưởi, thông gió, điều hòa không khí và làm lạnh (HVACR), đồng thời có ứng dụng trong lĩnh vực công nghiệp và một số hệ thống năng lượng tái tạo.
Về mức thuế chống bán phá giá tạm thời: EC áp dụng mức thuế đối với các doanh nghiệp Việt Nam như sau:
- Jintian Copper Industrial Company Limited: 13,8%;
- Hailiang (Vietnam) Copper Manufacturing Co., Ltd: 12,3%;
- Các doanh nghiệp Việt Nam hợp tác khác không thuộc mẫu điều tra: 13,3%, gồm LS Metal Vilna LLC và TOAN PHAT COPPER TUBE Joint Stock Company;
- Các doanh nghiệp Việt Nam còn lại: 14,4%.
Đối với các quốc gia khác thuộc phạm vi điều tra, mức thuế tạm thời được áp dụng từ 33,5% đến 51,5% đối với Trung Quốc, 18,2% đối với Mexico và từ 5,6% đến 11% đối với Uzbekistan.
Mức thuế chống bán phá giá tạm thời được tính trên giá thực tế thuần tại biên giới EU, trước thuế. Việc thông quan để đưa hàng hóa vào lưu thông tự do tại EU phải có khoản bảo đảm tương đương mức thuế tạm thời. Để được áp dụng mức thuế riêng, doanh nghiệp phải cung cấp hóa đơn thương mại hợp lệ, có xác nhận của người có thẩm quyền, thể hiện đầy đủ thông tin nhà sản xuất, lượng hàng xuất khẩu và mã TARIC bổ sung tương ứng. Trường hợp không đáp ứng yêu cầu chứng từ, hàng hóa sẽ phải chịu mức thuế áp dụng đối với các doanh nghiệp còn lại của quốc gia xuất xứ.
Đồng thời, EC yêu cầu cơ quan hải quan các quốc gia thành viên chấm dứt việc đăng ký nhập khẩu theo Quy định thực thi (EU) 2026/1161. Tuy nhiên, dữ liệu về hàng hóa nhập khẩu trong khoảng thời gian không quá 90 ngày trước khi Quy định mới có hiệu lực vẫn được lưu giữ cho đến khi có biện pháp chính thức hoặc vụ việc được chấm dứt.
Các bên liên quan có thể gửi ý kiến bằng văn bản tới EC trong vòng 15 ngày theo lịch kể từ ngày Quy định có hiệu lực; trong trường hợp đề nghị điều trần, thời hạn là 05 ngày theo lịch kể từ ngày Quy định có hiệu lực. Đây là cơ hội để các doanh nghiệp và bên liên quan tiếp tục cung cấp thông tin, đưa ra ý kiến đối với kết luận sơ bộ trước khi EC xem xét quyết định cuối cùng.
Đối với Việt Nam, việc EU áp dụng thuế chống bán phá giá tạm thời có thể ảnh hưởng trực tiếp đến hoạt động xuất khẩu ống đồng sang thị trường này. Thương vụ Việt Nam tại Bỉ, Luxembourg và EU khuyến nghị các doanh nghiệp liên quan chủ động rà soát mức thuế áp dụng, bảo đảm tính chính xác của hồ sơ xuất khẩu và chứng từ thương mại, đồng thời tiếp tục phối hợp với cơ quan điều tra và các đơn vị chức năng để bảo vệ quyền và lợi ích hợp pháp trong giai đoạn tiếp theo của vụ việc.
Quy định thực thi (EU) 2026/2497: https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=OJ:L_202602497
11-19/11: Mời tham gia chương trình XTTM tại Iran và Thổ Nhĩ Kỳ
Chính sách miễn, giảm tiền thuê đất cho hợp tác xã nông nghiệp
Quy định mới về điều kiện bán lẻ rượu
Hàng tạm nhập tái xuất cung ứng cho tàu biển quốc tế không phải nộp thuế
Đồng bộ chế độ kế toán thuế xuất nhập khẩu để giảm thời gian thông quan
Kiểm tra định mức sản phẩm xuất khẩu bằng quản lý rủi ro
Giảm mạnh thuế tiêu thụ đặc biệt với xe ôtô từ năm 2016
4 ngân hàng sẽ mở rộng thu nộp thuế trên toàn quốc
Dự thảo Nghị định về cấp và quản lý bảo lãnh chính phủ
Kho ngoại quan chưa đáp ứng diện tích vẫn được hoạt động
Chú ý khai hải quan đối với hành lý gửi trước, gửi sau chuyến đi
Quy định mới nhất về thời gian thử việc
Bảo hiểm bắt buộc trong đầu tư xây dựng
Sử dụng chi phí trong lựa chọn nhà thầu dự án sử dụng vốn nhà nước
