Hiệp định CEPA: Mở rộng dư địa xuất khẩu sang thị trường Trung Đông, châu Phi
Thứ hai, 26-10-2026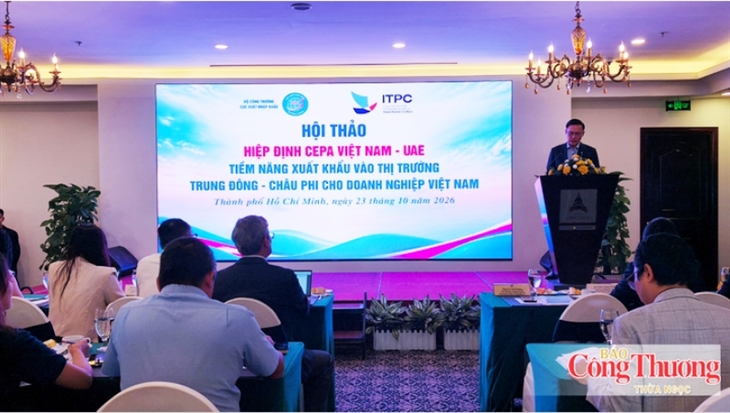
AsemconnectVietnam - Hiệp định CEPA mở ra cơ hội xuất khẩu sang thị trường Trung Đông và châu Phi, nhưng doanh nghiệp cần đáp ứng quy tắc xuất xứ, tiêu chuẩn Halal để tận dụng ưu đãi thuế quan.
CEPA mở rộng cơ hội tiếp cận thị trường Trung Đông
Ngày 23/10, Cục Xuất nhập khẩu (Bộ Công Thương) phối hợp với Trung tâm Xúc tiến Thương mại và Đầu tư TP. Hồ Chí Minh (ITPC) tổ chức Hội thảo “Hiệp định CEPA Việt Nam - UAE: Tiềm năng xuất khẩu vào thị trường Trung Đông - châu Phi cho doanh nghiệp Việt Nam”. Hội thảo nhằm hỗ trợ doanh nghiệp cập nhật các cam kết của Hiệp định Đối tác kinh tế toàn diện Việt Nam - Các Tiểu vương quốc Arab Thống nhất (CEPA), qua đó khai thác ưu đãi thuế quan và mở rộng thị trường xuất khẩu.
Phát biểu khai mạc, ông Lê Anh Hoàng, Phó Giám đốc ITPC, nhấn mạnh trong bối cảnh thương mại quốc tế có nhiều biến động, đa dạng hóa thị trường xuất khẩu và tận dụng hiệu quả các hiệp định thương mại tự do là yêu cầu cấp thiết đối với doanh nghiệp Việt Nam.
Theo ông Hoàng, các Tiểu vương quốc Arab Thống nhất (UAE) không chỉ là thị trường tiêu thụ tiềm năng mà còn là trung tâm thương mại, logistics và trung chuyển quan trọng, tạo điều kiện để hàng hóa Việt Nam tiếp cận khu vực Hội đồng Hợp tác Vùng Vịnh (GCC), Trung Đông và châu Phi.
Theo số liệu của Cục Hải quan, năm 2025, kim ngạch thương mại song phương Việt Nam - UAE đạt khoảng 6,55 tỷ USD, trong đó xuất khẩu của Việt Nam đạt hơn 5,9 tỷ USD. Trong 6 tháng đầu năm 2026, tổng kim ngạch thương mại hai chiều đạt khoảng 3,157 tỷ USD, tăng 0,2% so với cùng kỳ; tuy nhiên, xuất khẩu của Việt Nam sang UAE giảm 16,4%.
Diễn biến này cho thấy việc duy trì và phát triển thị phần tại UAE vẫn là yêu cầu đặt ra đối với doanh nghiệp Việt Nam. Đặc biệt, từ ngày 3/2/2026, Hiệp định CEPA chính thức có hiệu lực, tạo thêm điều kiện thuận lợi cho hoạt động thương mại song phương.
Ông Phạm Bình An, nguyên Phó Viện trưởng Viện Nghiên cứu phát triển TP. Hồ Chí Minh, cho biết UAE có quy mô GDP năm 2025 đạt 517,7 tỷ USD, với mức tăng trưởng thực tế 6,2%. Đáng chú ý, khu vực kinh tế phi dầu mỏ chiếm khoảng 77% GDP, tương đương 398 tỷ USD, với các lĩnh vực chủ lực như tài chính, logistics, bán lẻ và công nghệ cao.
Bên cạnh nền kinh tế có quy mô lớn, UAE còn là thị trường có nhu cầu nhập khẩu thực phẩm đáng kể. Do đặc điểm tự nhiên sa mạc, diện tích đất nông nghiệp chưa đầy 1%, trong khi 88,5% dân số là người nước ngoài nhập cư, quốc gia này phải nhập khẩu khoảng 85-90% nhu cầu lương thực, thực phẩm hằng ngày.
"Đây là cơ sở để doanh nghiệp Việt Nam nghiên cứu cơ hội xuất khẩu các mặt hàng nông sản, thực phẩm chế biến cùng những nhóm hàng có thế mạnh khác. Thực tế, giai đoạn 2021-2025, xuất khẩu của Việt Nam sang UAE liên tục tăng trưởng, đạt khoảng 5,91 tỷ USD năm 2025 với sự đóng góp của các nhóm hàng như sắt thép, hạt điều, phương tiện vận tải và rau quả", ông An chia sẻ.
Không dừng lại ở thị trường nội địa UAE, doanh nghiệp Việt Nam có thể xem xét khai thác quốc gia này như một đầu mối phân phối hàng hóa sang các thị trường lân cận. Bà Trần Xuân Trang, Trưởng phòng Xúc tiến phát triển ngoại thương và Thị trường trong nước (ITPC), cho biết năm 2025, tổng kim ngạch thương mại phi dầu khí của UAE đạt khoảng 1.050 tỷ USD, trong đó nhập khẩu xấp xỉ 800 tỷ USD, còn xuất khẩu và tái xuất đạt khoảng 228 tỷ USD.
Theo số liệu được trình bày tại hội thảo, khoảng 80% lượng hàng hóa nhập khẩu tại các đầu mối trung chuyển của UAE được tái xuất sang các quốc gia thứ ba tại Trung Đông, châu Phi và châu Á. UAE hiện cũng là đối tác thương mại lớn nhất của Việt Nam tại Tây Á, tiếp nhận hơn 50% tổng kim ngạch xuất khẩu của Việt Nam vào khu vực.
Tuy nhiên, ông Trương Xuân Trung, Trưởng Thương vụ Việt Nam tại UAE, cho rằng doanh nghiệp cần xác định rõ từng thị trường mục tiêu thay vì mở rộng hoạt động một cách dàn trải. Trước hết, UAE có thể là địa bàn để thử nghiệm thị trường, kiểm chứng mức độ phù hợp của sản phẩm và xây dựng thương hiệu. Những nhóm hàng có thể tập trung gồm nông sản tươi, thực phẩm chế biến, dệt may, da giày và đồ nội thất.
"Sau khi tạo được chỗ đứng tại UAE, doanh nghiệp có thể mở rộng sang các nước GCC thông qua việc tận dụng cơ chế liên minh thuế quan và quy định hải quan nội khối. Đối với khu vực Trung Đông mở rộng và châu Phi, chiến lược tiếp cận cần được xây dựng theo từng cụm địa lý, ngành hàng và đối tác phù hợp", ông Trung thông tin.
Đáp ứng quy tắc xuất xứ, tiêu chuẩn Halal để tận dụng ưu đãi
Cùng với cơ hội từ cắt giảm thuế quan, các diễn giả tại hội thảo lưu ý ưu đãi thuế không đồng nghĩa hàng hóa mặc nhiên được thông quan thuận lợi. Doanh nghiệp vẫn phải đáp ứng các yêu cầu về quy tắc xuất xứ, chứng nhận xuất xứ hàng hóa (C/O), tiêu chuẩn chất lượng, kiểm dịch và an toàn thực phẩm của thị trường nhập khẩu.
Đặc biệt, đối với những mặt hàng thuộc phạm vi áp dụng tiêu chuẩn Halal, doanh nghiệp cần kiểm soát toàn bộ chuỗi cung ứng, từ nguồn nguyên liệu, quy trình sản xuất, phòng ngừa nhiễm chéo đến lưu kho và vận chuyển. Theo ông Phạm Bình An, chứng nhận Halal phải được cơ quan có thẩm quyền của UAE công nhận theo yêu cầu của thị trường thì hàng hóa mới đủ điều kiện lưu thông.
Để hạn chế rủi ro, doanh nghiệp được khuyến nghị xây dựng quy trình kiểm soát nội bộ trước khi xuất khẩu, trong đó có xác định chính xác mã HS, rà soát lộ trình cắt giảm thuế, hoàn thiện hồ sơ xuất xứ, kiểm tra yêu cầu Halal và thẩm định năng lực pháp lý của đối tác. Doanh nghiệp cũng cần lưu ý hàng hóa Việt Nam tái xuất từ UAE sang nước thứ ba không mặc nhiên được hưởng ưu đãi thuế quan theo CEPA.
Làm rõ điều kiện để hàng hóa được hưởng ưu đãi, ông Trần Ngọc Bình, Trưởng phòng Quản lý Xuất nhập khẩu khu vực III (Cục Xuất nhập khẩu, Bộ Công Thương), nhấn mạnh việc thực hiện đúng Thông tư số 24/2026/TT-BCT ngày 5/5/2026 của Bộ Công Thương là yêu cầu quan trọng đối với doanh nghiệp. Để bảo đảm quyền lợi trong giai đoạn chuyển tiếp, cơ chế cấp hồi tố C/O được áp dụng đối với các lô hàng phát sinh từ ngày hiệp định có hiệu lực.
Theo nội dung được trình bày, quy tắc xuất xứ trong CEPA bao gồm hàng hóa có xuất xứ thuần túy (WO), hàng hóa được sản xuất toàn bộ từ nguyên liệu có xuất xứ nội khối (PE) và hàng hóa có xuất xứ không thuần túy đáp ứng quy tắc cụ thể mặt hàng (PSR).
Đối với nhóm hàng có xuất xứ không thuần túy, tiêu chí xác định xuất xứ dựa trên chuyển đổi mã số hàng hóa (CTC), hàm lượng giá trị khu vực (QVC) và công đoạn gia công, chế biến cụ thể (SP). Theo ông Bình, ngưỡng QVC phổ biến là 35% giá xuất xưởng. Quy tắc De Minimis cũng cho phép tỷ lệ nguyên liệu không có xuất xứ lên tới 20% trị giá xuất xưởng, áp dụng đồng bộ cho các chương hàng hóa theo quy định của hiệp định.
Các quy định này có ý nghĩa đối với những ngành xuất khẩu như dệt may và giày dép. Do đó, doanh nghiệp thuộc các nhóm hàng này có thể xem xét đáp ứng tiêu chí chuyển đổi mã số hàng hóa hoặc hàm lượng giá trị khu vực để xác định xuất xứ, tùy theo quy tắc cụ thể áp dụng cho từng mặt hàng.
Tuy nhiên, doanh nghiệp cần phân biệt giữa việc đáp ứng tiêu chí xuất xứ và những công đoạn gia công, chế biến đơn giản không được công nhận. Điều 11 Thông tư số 24/2026/TT-BCT quy định các thao tác như bảo quản sơ bộ, cấp đông, đóng gói, dán nhãn, phân loại, xay xát ngũ cốc hoặc pha loãng bằng nước không đủ để xác lập xuất xứ, kể cả khi sản phẩm có sự thay đổi mã HS trên danh nghĩa.
Về chứng từ, C/O mẫu UAE-VN có thời hạn hiệu lực một năm và được vận hành trên hệ thống eCoSys của Bộ Công Thương. Hiệp định cũng cho phép một số hình thức chứng từ như C/O cấp sau, cấp bản sao, bản chứng thực và hóa đơn bên thứ ba. Đáng chú ý, cơ chế tự chứng nhận xuất xứ được mở ra cho thương nhân đáp ứng điều kiện; nhà xuất khẩu được quyền tự chứng nhận đối với các lô hàng có trị giá từ 500 USD trở xuống theo quy định.
Song song với việc hoàn thiện hồ sơ pháp lý, doanh nghiệp cần lựa chọn kênh phân phối phù hợp với năng lực tài chính và sản xuất. Ông Trương Xuân Trung khuyến nghị có thể xuất khẩu trực tiếp, hợp tác với các đơn vị trung gian tại UAE hoặc từng bước xây dựng cơ sở hạ tầng kho vận tại thị trường sở tại. Việc tìm kiếm đối tác cũng nên chuyển từ những giao dịch đơn lẻ sang thiết lập quan hệ dài hạn với nhà nhập khẩu chuyên ngành, hệ thống bán lẻ khu vực, doanh nghiệp kho bãi tại các khu thương mại tự do và nền tảng thương mại điện tử xuyên biên giới.
Nguồn: congthuong.vn/cepa-viet-nam-uae-mo-rong-du-dia-xuat-khau-sang-trung-dong-chau-phi-478243.html
Thúc đẩy hợp tác Việt Nam – Thụy Sĩ
Hiệp định RCEP: Mở cơ hội để ngành gỗ đa dạng thị trường, nâng vị thế
CPTPP: 'Điểm nối' để hàng Việt đi sâu vào thị trường Mỹ Latinh
Hiệp định CEPA mở cơ hội để Hải Phòng đa dạng hóa thị trường xuất khẩu
Tận dụng CPTPP: Không thể chờ thị trường biến động mới tìm đường chuyển hướng
Việt Nam hướng tới đáp ứng tiêu chí nâng hạng của MSCI, lên nhóm mới nổi bậc cao của FTSE
Hướng dẫn thực hiện đấu thầu theo các Hiệp định CPTPP, EVFTA, UKVFTA
Đưa nông sản Việt tiến sâu vào UAE nhờ lợi thế CEPA
Tận dụng tốt UKVFTA: Dệt may Việt Nam vượt rào cản mới
Khai thác CPTPP: Hoá giải thách thức cho doanh nghiệp nhỏ và vừa
FTA Index 2025: Thước đo hiệu quả công tác hội nhập
Liên kết chuỗi, chìa khóa để cà phê Việt đáp ứng EUDR
Thực thi Hiệp định RCEP: Nắm chắc cam kết để không bỏ lỡ cơ hội
Nâng cao năng lực tuân thủ: 'Chìa khóa' để doanh nghiệp nhỏ và vừa tận dụng CPTPP
