Hướng dẫn kê khai Phụ lục giảm thuế GTGT 2% Quý 3/2026 trên HTKK
Thứ ba, 13-10-2026
AsemconnectVietnam - Bài viết dưới đây sẽ hướng dẫn chi tiết cách kê khai Phụ lục giảm thuế GTGT 2% Quý 3/2026 trên HTKK theo Nghị quyết 204/2025/QH15.
1. Hướng dẫn kê khai Phụ lục giảm thuế GTGT 2% Quý 3/2026 trên HTKK
Thông tư 89/2026/TT-BTC có hiệu lực từ ngày 01/7/2026 đã thay thế Tờ khai thuế GTGT Mẫu số 01/GTGT tại Thông tư 80/2021/TT-BTC.
Tuy nhiên, tại khoản 8 Điều 100 Thông tư 89/2026/TT-BTC có quy định nếu đến thời hạn kê khai mà Hệ thống thông tin quản lý thuế chưa cập nhật mẫu theo Thông tư 89/2026/TT-BTC, người nộp thuế được tiếp tục sử dụng mẫu biểu, thủ tục và phương thức giao dịch điện tử đang áp dụng (tức mẫu cũ tại Thông tư 80/2021/TT-BTC) cho đến khi cơ quan thuế có thông báo áp dụng thống nhất mẫu mới.
Trong khi đó, phần mềm HTKK 5.7.9 mới nhất của cục thuế ngày 07/10/2026 hiện vẫn chưa cập nhật Mẫu số 01/GTGT mới nên người nộp thuế có thể tiếp tục kê khai theo mẫu cũ tại TT80/2021.
Để thực hiện kê khai Phụ lục giảm thuế GTGT 2% Quý 3/2026 trên HTKK theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, người nộp thuế có thể tham khảo theo các bước sau đây:
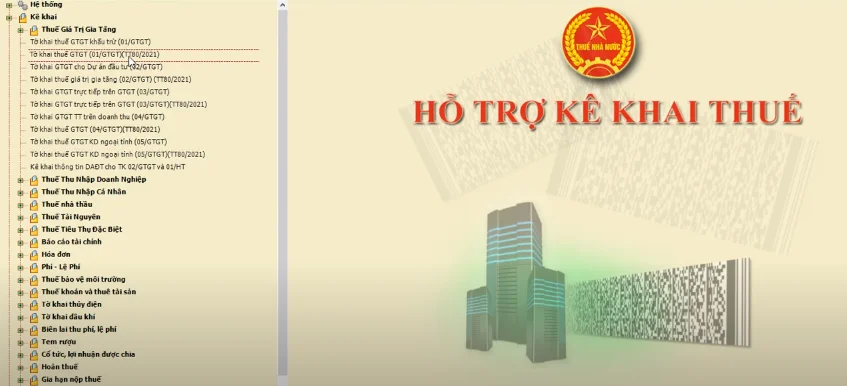
Bước 1: Đăng nhập vào HTKK phiên bản HTKK mới nhất. Sau đó chọn Tờ khai thuế GTGT (01/GTGT)(TT80/2021).
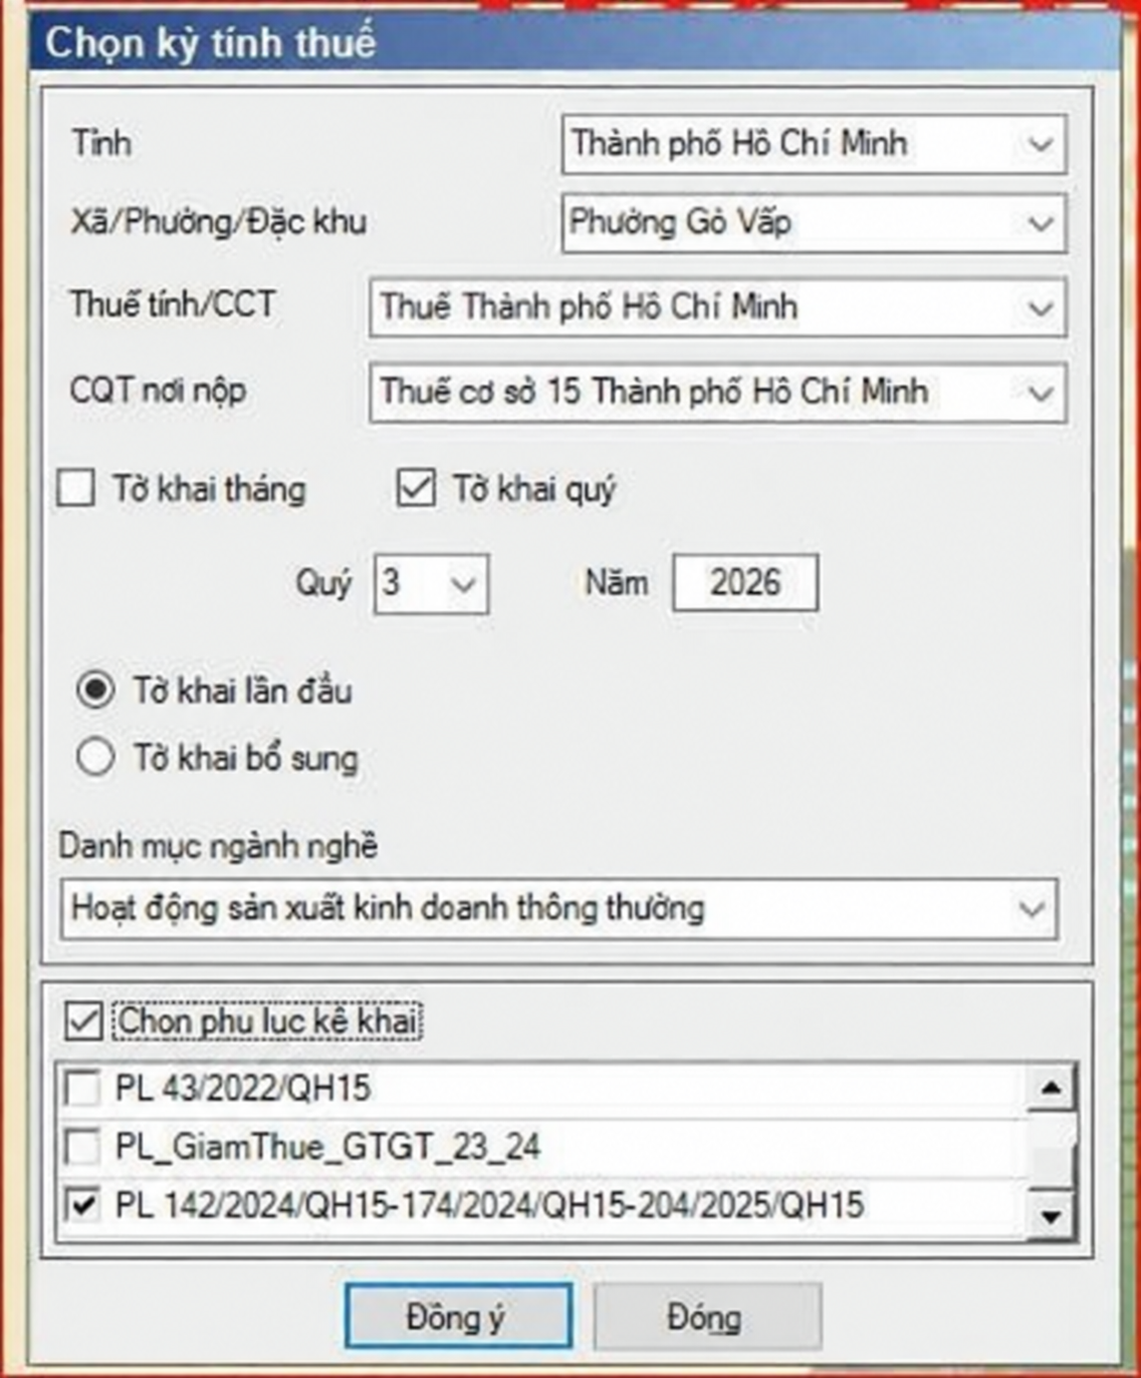
Bước 2: Người nộp thuế chọn kỳ khai thuế theo quý, sau đó tiếp tục chọn phụ lục kê khai "PL 142/2024/QH15-174/2024/QH15-204/2025/QH15" sau đó chọn Đồng ý.
Bước 3: Hệ thống sẽ hiển thị mẫu kê khai thuế giảm GTGT theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP gồm 3 phần:
- Phần 1: Dành cho các mặt hàng hoặc dịch vụ mua vào với thuế suất 8% (dành cho người nộp thuế áp dụng phương pháp khấu trừ thuế):
- Phần 2: Dành cho các mặt hàng hoặc dịch vụ bán ra trong kỳ khai thuế:
- Phần 3: Chênh lệch thuế GTGT của hàng hóa, dịch vụ bán ra và mua vào trong kỳ có thuế suất 8%: Sau khi nhập thông tin tại các phần (I) và (II), phần mềm HTKK sẽ tự động tính toán số chênh lệch tiền thuế GTGT giữa hàng hóa, dịch vụ bán ra và mua vào trong kỳ.
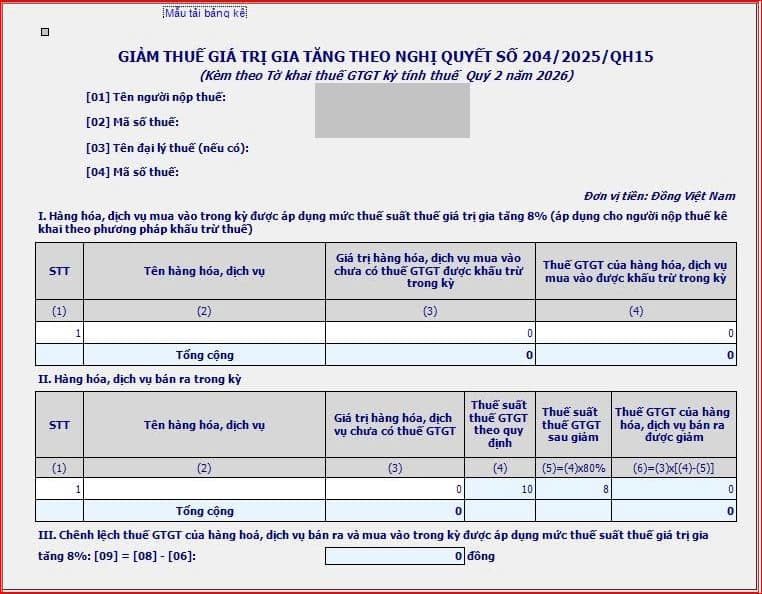
Bước 4: Người kê khai nhập thông tin về các loại hàng hóa, dịch vụ thuộc diện được giảm thuế, bao gồm giá trị chưa tính thuế vào các cột quy định. Khi thông tin được điền đầy đủ, hệ thống sẽ tự động tính toán số tiền thuế GTGT với thuế suất 8%.
2. Chính sách giảm thuế GTGT năm 2026 theo Nghị quyết 204
(1) Giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau:
- Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than). Chi tiết tại Phụ lục I ban hành kèm theo Nghị định 174/2025/NĐ-CP.
- Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Chi tiết tại Phụ lục II ban hành kèm theo Nghị định 174/2025/NĐ-CP.
- Việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ quy định tại khoản 1 Điều này được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại.
Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I và II ban hành kèm theo Nghị định 174/2025/NĐ-CP thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.
(2) Mức giảm thuế giá trị gia tăng:
(i) Cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ được áp dụng mức thuế suất thuế giá trị gia tăng 8% đối với hàng hóa, dịch vụ quy định tại khoản (1).
(ii) Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế giá trị gia tăng khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng quy định tại khoản (1).
(3) Trình tự, thủ tục thực hiện:
- Đối với cơ sở kinh doanh quy định tại điểm (i), khi lập hóa đơn giá trị gia tăng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại dòng thuế suất thuế giá trị gia tăng ghi “8%”; tiền thuế giá trị gia tăng; tổng số tiền người mua phải thanh toán. Căn cứ hóa đơn giá trị gia tăng, cơ sở kinh doanh bán hàng hóa, dịch vụ kê khai thuế giá trị gia tăng đầu ra, cơ sở kinh doanh mua hàng hóa, dịch vụ kê khai khấu trừ thuế giá trị gia tăng đầu vào theo số thuế đã giảm ghi trên hóa đơn giá trị gia tăng.
- Đối với cơ sở kinh doanh quy định tại điểm (ii), khi lập hóa đơn bán hàng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại cột “Thành tiền” ghi đầy đủ tiền hàng hóa, dịch vụ trước khi giảm, tại dòng “Cộng tiền hàng hóa, dịch vụ” ghi theo số đã giảm 20% mức tỷ lệ % trên doanh thu, đồng thời ghi chú: “đã giảm... (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15”.
(4) Trường hợp cơ sở kinh doanh theo quy định tại điểm (i) khi bán hàng hóa, cung cấp dịch vụ áp dụng các mức thuế suất khác nhau thì trên hóa đơn giá trị gia tăng phải ghi rõ thuế suất của từng hàng hóa, dịch vụ theo quy định tại khoản (3).
Trường hợp cơ sở kinh doanh theo quy định tại điểm (ii) khi bán hàng hóa, cung cấp dịch vụ thì trên hóa đơn bán hàng phải ghi rõ số tiền được giảm theo quy định tại khoản (3).
(5) Trường hợp cơ sở kinh doanh đã lập hóa đơn và đã kê khai theo mức thuế suất hoặc mức tỷ lệ % để tính thuế giá trị gia tăng chưa được giảm theo quy định tại Nghị định 174/2025/NĐ-CP thì người bán và người mua xử lý hóa đơn đã lập theo quy định pháp luật về hóa đơn, chứng từ. Căn cứ vào hóa đơn sau khi xử lý, người bán kê khai điều chỉnh thuế đầu ra, người mua kê khai điều chỉnh thuế đầu vào (nếu có).
(6) Cơ sở kinh doanh quy định tại Điều này thực hiện kê khai các hàng hóa, dịch vụ được giảm thuế giá trị gia tăng theo Mẫu số 01 tại Phụ lục III ban hành kèm theo Nghị định 174/2025/NĐ-CP cùng với Tờ khai thuế giá trị gia tăng.
Bộ Công Thương ban hành Thông tư mới về tổ chức thực hiện và quản lý kinh phí khuyến công quốc gia
Bộ Công Thương ban hành Thông tư số 65/2026/TT-BCT về kinh doanh xuất khẩu gạo
Quy định về truy xuất nguồn gốc sản phẩm, hàng hóa
Bộ Công Thương ban hành Thông tư quy định về việc lập kế hoạch, báo cáo thực hiện kế hoạch sử dụng năng lượng tiết kiệm và hiệu quả; áp dụng mô hình quản lý năng lượng và thực hiện kiểm toán năng lượng
Điểm mới Nghị quyết 43/2026/QH16 về giảm thuế TNCN thuế TNDN thế nào?
Quyền kinh doanh xuất, nhập khẩu gạo kể từ ngày 01/10/2026
Hướng dẫn quản lý người lao động Việt Nam làm việc cho tổ chức cá nhân nước ngoài tại Việt Nam từ 15/11/2026
Chính sách mới nổi bật có hiệu lực từ đầu tháng 10/2026
Người dân có thể tích hợp tài khoản thanh toán, tài khoản nhận an sinh xã hội trên VNeID
Quy định mới về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ
Công văn 4848 hướng dẫn quy định mới về cho thuê lại lao động theo Nghị quyết 66.18/2026/NQ-CP tại Hà Nội ra sao?
Một số thông tin về Nghị định số 365/2026/NĐ-CP ngày 23 tháng 9 năm 2026 của Chính phủ về kinh doanh xuất, nhập khẩu gạo
Mức phạt hành chính vi phạm quy định về kết nối/chia sẻ/điều phối dữ liệu theo Nghị định 363/2026/NĐ-CP
Thuế Hà Nội triển khai Hệ thống Tổng đài hỗ trợ người nộp thuế
