Giá quặng sắt vượt trở lại mốc 100 USD/tấn vào đầu tháng 9
Thứ ba, 15-9-2026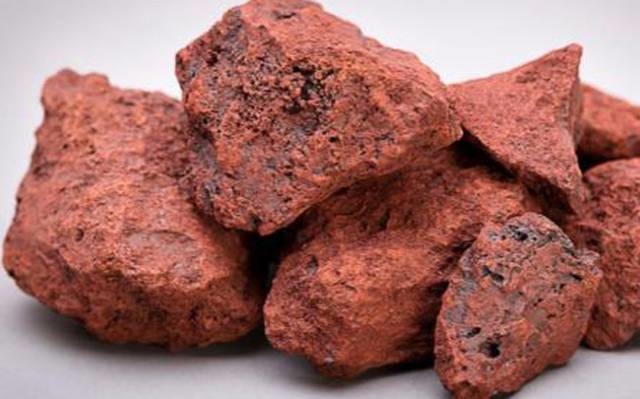
AsemconnectVietnam - Giá quặng sắt đã phục hồi lên trên 100 USD/tấn vào đầu tháng 9, trong bối cảnh thị trường kỳ vọng các nhà máy thép Trung Quốc sẽ tăng cường bổ sung hàng tồn kho trước kỳ nghỉ Quốc khánh vào tháng 10.
Tính đến ngày 4/9, giá quặng sắt KORE 62% Fe giao tại Qingdao đạt 100,8 USD/tấn CFR, tăng 2,6% so với mức 98,2 USD/tấn vào ngày 31/7. Trong tháng 8, giá chủ yếu dao động trong khoảng 95-98 USD/tấn.
Đà tăng giá đầu tháng 9 chủ yếu được hỗ trợ bởi kỳ vọng các nhà máy thép Trung Quốc sẽ bổ sung nguyên liệu trước kỳ nghỉ Quốc khánh. Tuy nhiên, kỳ vọng về sự phục hồi theo mùa của hoạt động xây dựng trong tháng 9 vẫn chưa trở thành hiện thực, khiến nhu cầu thép chưa có sự cải thiện rõ rệt.
Bên cạnh đó, hoạt động mua quặng sắt của các nhà máy vẫn khá thận trọng. Các doanh nghiệp chủ yếu tập trung đáp ứng nhu cầu trước mắt, trong khi giá thép cán vẫn ở mức thấp. Điều này khiến các nhà máy chưa sẵn sàng tăng mạnh chi tiêu cho nguyên liệu thô.
Tâm lý thị trường trong tháng 9 cũng được cải thiện sau khi Bắc Kinh công bố các biện pháp nhằm củng cố hệ thống tài chính. Ngày 6/9, Bộ Tài chính Trung Quốc thông báo phát hành 300 tỷ NDT (khoảng 44,25 tỷ USD) trái phiếu kho bạc đặc biệt để bổ sung vốn cốt lõi cho tám tổ chức tài chính nhà nước do chính quyền trung ương trực tiếp quản lý, trong đó có hai ngân hàng thương mại nhà nước lớn.
Trong khi đó, Trung Quốc tiếp tục tìm cách đa dạng hóa nguồn cung quặng sắt và tăng ảnh hưởng đối với thị trường nguyên liệu này. Gần đây xuất hiện thông tin Tập đoàn Baowu đang xem xét mua 15-25% cổ phần tại mỏ Jimblebar của BHP ở vùng Pilbara, Tây Australia. BHP hiện chưa xác nhận hoặc phủ nhận thông tin này.
Song song với đó, China Mineral Resources Group (CMRG), tập đoàn mua sắm quặng sắt thuộc sở hữu nhà nước Trung Quốc, đã khuyến cáo một số nhà máy thép hạn chế mua quặng Pilbara Blend của Rio Tinto trong thời gian hai bên đang đàm phán hợp đồng.
Về nguồn cung, xuất khẩu quặng sắt toàn cầu trong tháng 8/2026 nhìn chung vẫn ổn định. Mặc dù nhu cầu từ Trung Quốc, nước nhập khẩu quặng sắt lớn nhất thế giới, có dấu hiệu suy yếu, sản lượng xuất khẩu từ các quốc gia cung cấp chủ chốt vẫn duy trì xu hướng tích cực hoặc ổn định.
N.Hao
Nguồn: Gmk.center
Đà tăng giá đầu tháng 9 chủ yếu được hỗ trợ bởi kỳ vọng các nhà máy thép Trung Quốc sẽ bổ sung nguyên liệu trước kỳ nghỉ Quốc khánh. Tuy nhiên, kỳ vọng về sự phục hồi theo mùa của hoạt động xây dựng trong tháng 9 vẫn chưa trở thành hiện thực, khiến nhu cầu thép chưa có sự cải thiện rõ rệt.
Bên cạnh đó, hoạt động mua quặng sắt của các nhà máy vẫn khá thận trọng. Các doanh nghiệp chủ yếu tập trung đáp ứng nhu cầu trước mắt, trong khi giá thép cán vẫn ở mức thấp. Điều này khiến các nhà máy chưa sẵn sàng tăng mạnh chi tiêu cho nguyên liệu thô.
Tâm lý thị trường trong tháng 9 cũng được cải thiện sau khi Bắc Kinh công bố các biện pháp nhằm củng cố hệ thống tài chính. Ngày 6/9, Bộ Tài chính Trung Quốc thông báo phát hành 300 tỷ NDT (khoảng 44,25 tỷ USD) trái phiếu kho bạc đặc biệt để bổ sung vốn cốt lõi cho tám tổ chức tài chính nhà nước do chính quyền trung ương trực tiếp quản lý, trong đó có hai ngân hàng thương mại nhà nước lớn.
Trong khi đó, Trung Quốc tiếp tục tìm cách đa dạng hóa nguồn cung quặng sắt và tăng ảnh hưởng đối với thị trường nguyên liệu này. Gần đây xuất hiện thông tin Tập đoàn Baowu đang xem xét mua 15-25% cổ phần tại mỏ Jimblebar của BHP ở vùng Pilbara, Tây Australia. BHP hiện chưa xác nhận hoặc phủ nhận thông tin này.
Song song với đó, China Mineral Resources Group (CMRG), tập đoàn mua sắm quặng sắt thuộc sở hữu nhà nước Trung Quốc, đã khuyến cáo một số nhà máy thép hạn chế mua quặng Pilbara Blend của Rio Tinto trong thời gian hai bên đang đàm phán hợp đồng.
Về nguồn cung, xuất khẩu quặng sắt toàn cầu trong tháng 8/2026 nhìn chung vẫn ổn định. Mặc dù nhu cầu từ Trung Quốc, nước nhập khẩu quặng sắt lớn nhất thế giới, có dấu hiệu suy yếu, sản lượng xuất khẩu từ các quốc gia cung cấp chủ chốt vẫn duy trì xu hướng tích cực hoặc ổn định.
N.Hao
Nguồn: Gmk.center
